MyFin recensione 2026: wallet, carte, costi reali e bonus referral da 10 €
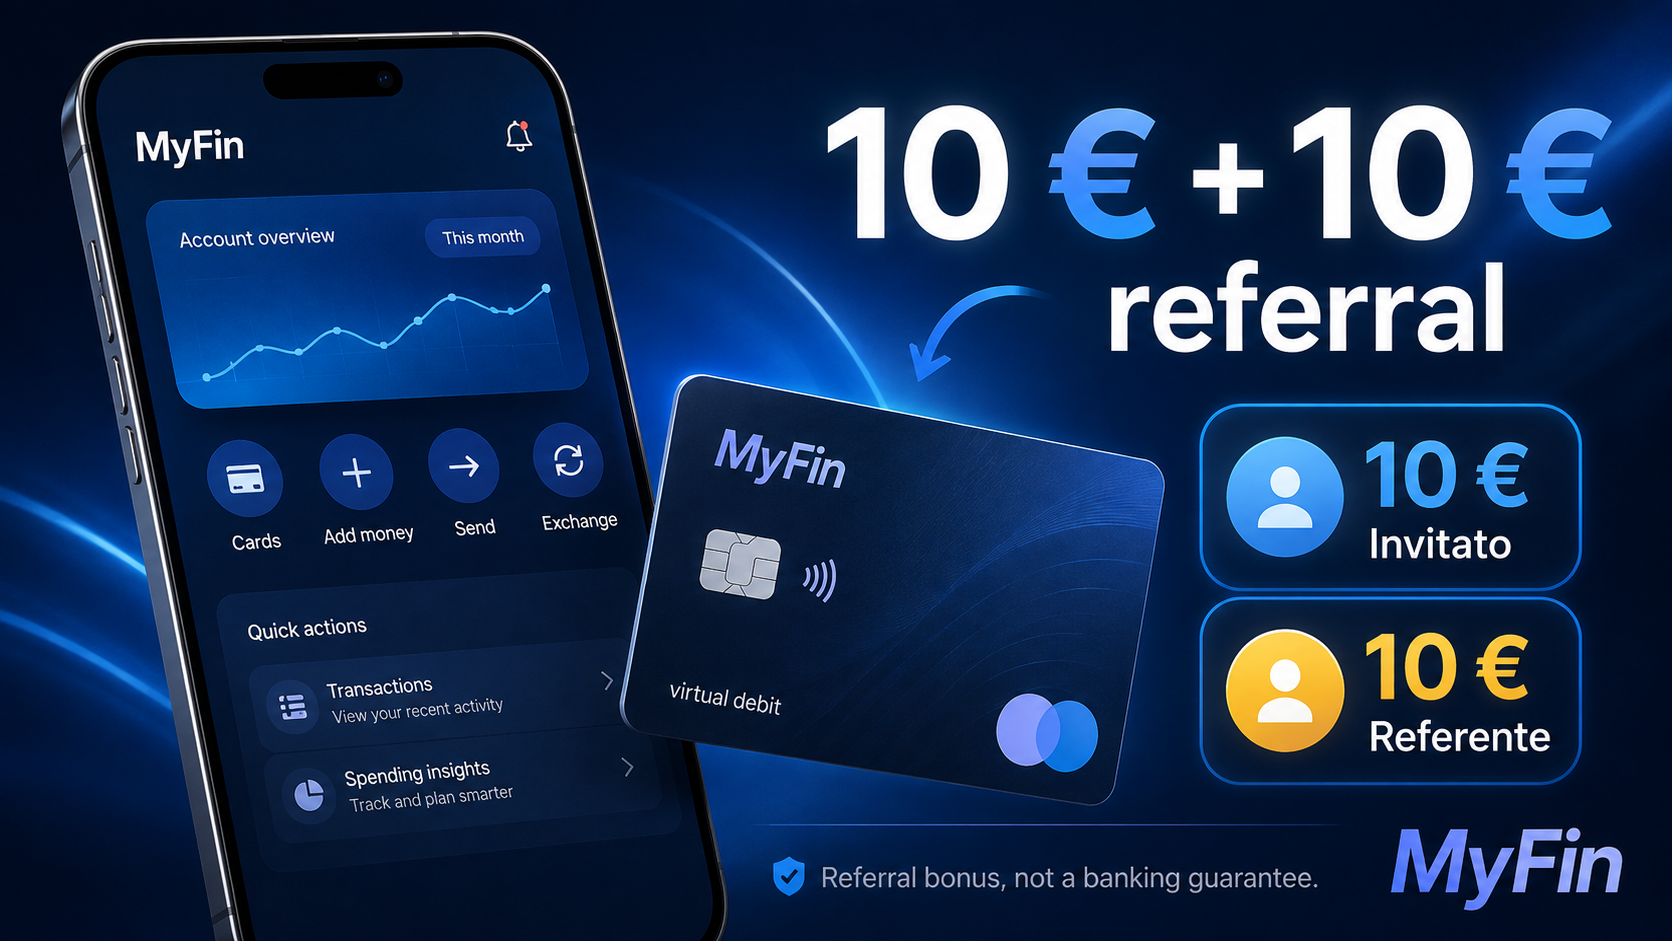
MyFin è un wallet di moneta elettronica con conto di pagamento, IBAN, carte virtuali e fisiche, trasferimenti e funzioni aggiuntive. La campagna Invite a Friend pubblica un meccanismo da 10 € per il nuovo utente e 10 € per chi invita, ma la data della campagna richiede cautela: il testo estraibile del PDF ufficiale indica agosto 2026, mentre la prima pagina visuale dello stesso documento mostra ancora luglio 2026.
Cos’è MyFin e cosa offre davvero
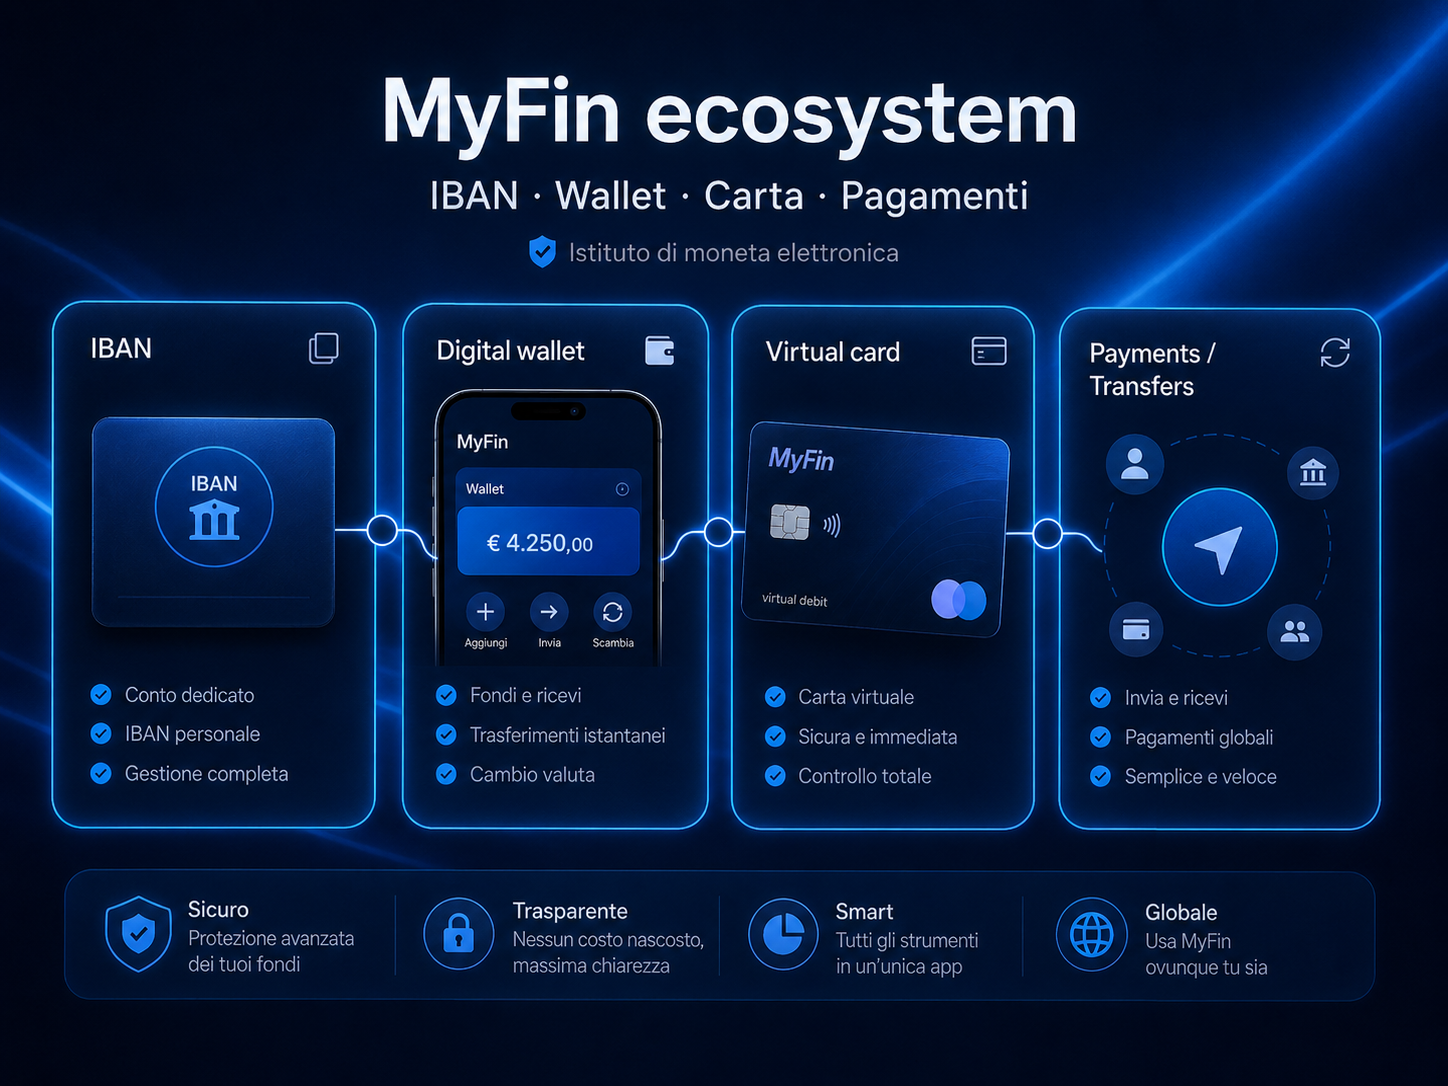
MyFin è il servizio di MyFin EAD, con sede a Sofia, Bulgaria. Le condizioni generali identificano la società come istituto di moneta elettronica autorizzato dalla Bulgarian National Bank con decisione n. 71 del 27 febbraio 2020. Non va quindi presentato come una banca tradizionale: il prodotto centrale è un conto di pagamento con moneta elettronica e servizi collegati.
Il conto viene identificato da un IBAN. Dall’app si possono gestire carte, pagamenti, trasferimenti P2P, SEPA, ricariche da carta e cambio valuta; il catalogo corrente comprende anche funzioni come QR payment, vignette, Blink parking, profili Junior, personal finance e investimenti in azioni/ETF.
Per gli investimenti, le condizioni specificano che MyFin opera come agente collegato di First Investment Bank AD per l’offerta di strumenti finanziari. È una funzione separata dal wallet e soprattutto non è necessaria per ottenere il piccolo bonus referral.
Conto, carte, trasferimenti e funzioni dell’app
Carte virtuali, digitali e fisiche: non sono la stessa cosa
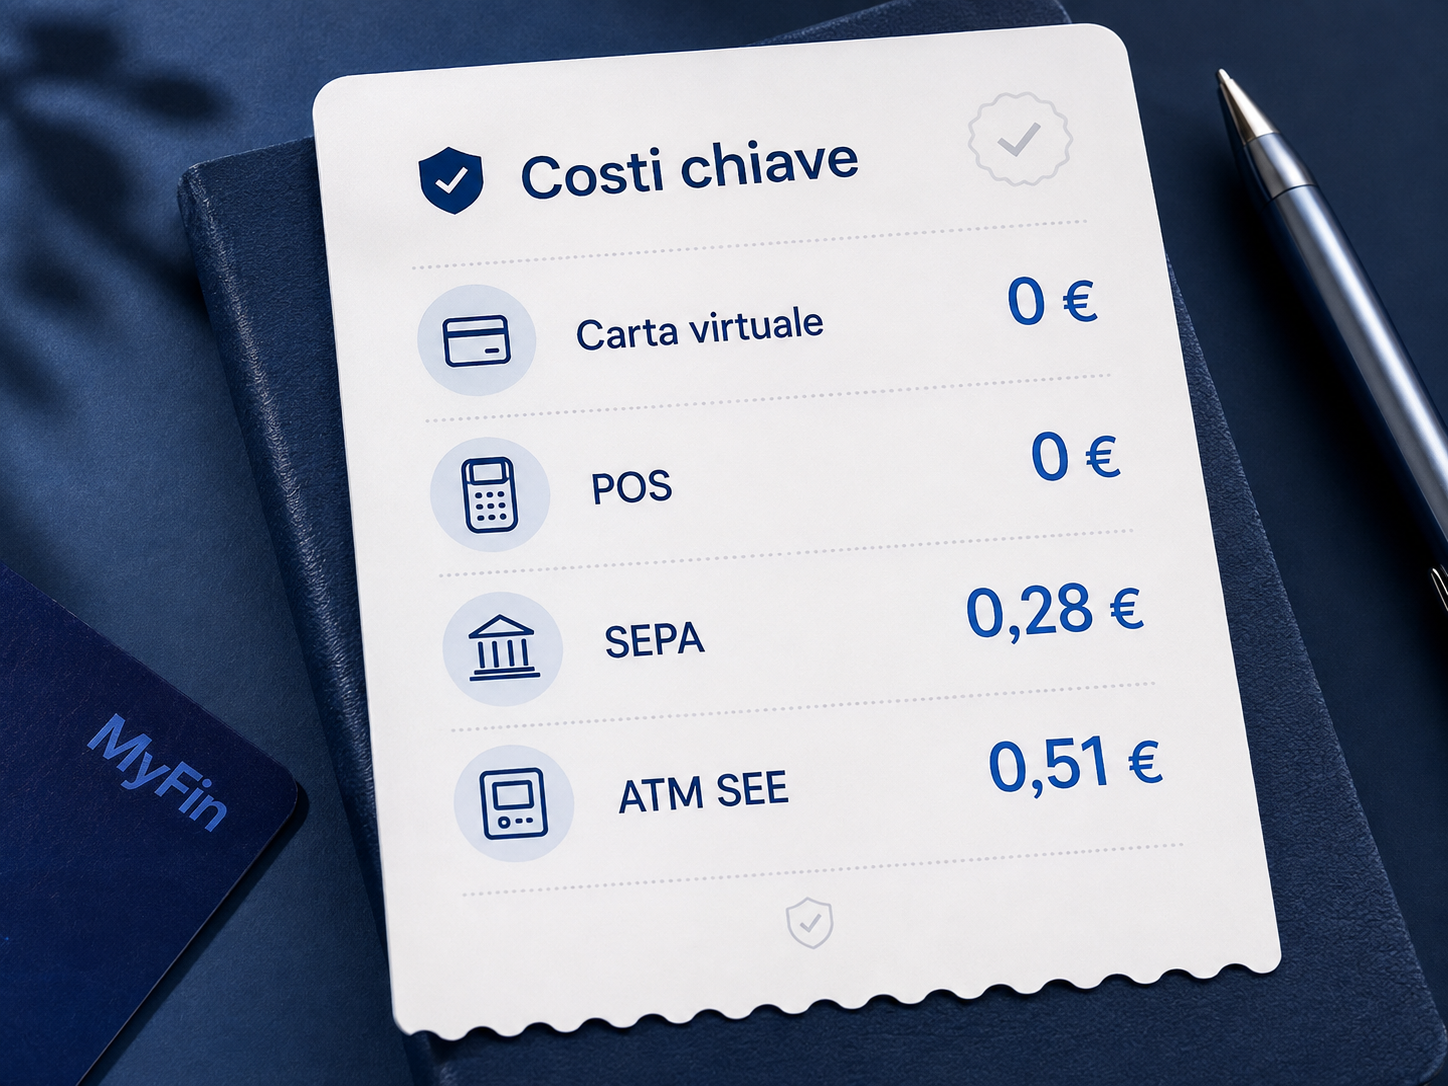
Le condizioni MyFin distinguono la carta virtuale, destinata soprattutto ai pagamenti online, dalla carta digitale, utilizzabile tramite dispositivi NFC per pagamenti contactless, e dalla carta fisica in plastica. L’emissione della carta virtuale e della carta fisica è indicata a 0 €, ma la consegna della carta fisica nello SEE costa 35,79 € secondo il tariffario corrente.
Trasferimenti e ricariche
I trasferimenti P2P tra utenti dell’app sono indicati come gratuiti. Sul piano Standard, SEPA Instant e SEPA Standard costano 0,28 €; i bonifici SWIFT in USD hanno una commissione percentuale con minimo. La ricarica “From a card” è indicata a 0 €, ma una ricarica serve soltanto a creare saldo: non deve essere confusa con l’acquisto qualificante della promozione.
Cambio valuta e altre funzioni
Il tariffario indica “Exchange of foreign currency” come gratuito. Questo descrive la voce di commissione pubblicata, ma prima di un cambio è comunque prudente controllare in app il tasso effettivo applicato e l’importo finale. Google Play segnala inoltre QR payment, gestione carte, vignette, depositi cash su ATM Fibank e investimenti; alcune funzioni hanno utilità o disponibilità geografiche specifiche.
Standard, Advanced e Premium: cosa cambia
La pagina Pricing corrente divide il servizio in tre piani. Per chi vuole solo provare il wallet o completare una normale spesa con carta, il piano Standard è quello da valutare per primo: è gratuito e non richiede un abbonamento mensile. Advanced e Premium hanno senso soltanto se le funzioni e le commissioni ridotte compensano davvero il canone.
Standard
- 1 conto;
- 1 carta virtuale + 1 fisica;
- SEPA 0,28 €;
- prelievo ATM SEE 0,51 €;
- pagamenti digitali indicati gratuiti.
Advanced
- 3 conti;
- più carte e limiti superiori;
- SEPA 0,15 €;
- beneficiari illimitati;
- profili Junior e copertura viaggio indicati nel piano.
Premium
- 3 conti;
- fino a 150 carte virtuali/fisiche secondo la pagina Pricing;
- trasferimenti indicati gratuiti;
- prelievi ATM indicati gratuiti;
- SWIFT senza commissione MyFin indicata.
Quanto costa davvero usare MyFin
Il tariffario MyFin è stato modificato nel 2026 e la pagina ufficiale segnala modifiche efficaci dal 23 giugno 2026. Per questo è importante non riutilizzare vecchie cifre come il bonifico da 0,25 €: il valore pubblicato ora per il piano Standard è 0,28 €.
| Voce | Tariffa pubblicata | Nota pratica |
|---|---|---|
| Registrazione / apertura conto | 0 € | Nessun costo base indicato per aprire il profilo. |
| Mantenimento conto Standard | 0 € | Il piano Standard è indicato come gratuito. |
| Ricarica “From a card” | 0 € | Crea saldo, ma non è l’acquisto qualificante del referral. |
| Emissione carta virtuale | 0 € | Utile per pagamenti online e per la procedura promo. |
| Emissione carta fisica | 0 € | L’emissione è gratuita; la consegna è separata. |
| Consegna carta fisica nello SEE | 35,79 € | Voce importante per chi vuole la carta fisica in Italia. |
| Pagamenti POS | 0 € | Commissione MyFin pubblicata a 0 €. |
| P2P tra utenti MyFin | 0 € | Trasferimenti via mobile tra utenti dell’app. |
| SEPA Standard / Instant — Standard | 0,28 € | Advanced: 0,15 €; Premium: indicato gratuito. |
| SWIFT USD — Standard | 0,5% min. 7 USD | Advanced: 0,3% min. 5 USD; Premium: indicato gratuito. |
| Prelievo ATM nello SEE — Standard | 0,51 € | Premium lo indica gratuito; verificare sempre il piano attivo. |
| Prelievo ATM fuori SEE — Standard | 1,53 € | Possono esistere anche costi applicati dall’ATM. |
| Cambio valuta | 0 € come voce di commissione | Controlla comunque il tasso e l’importo finale mostrati in app. |
MyFin è affidabile? Cosa è verificabile e quali cautele servono
✓ Licenza verificabile
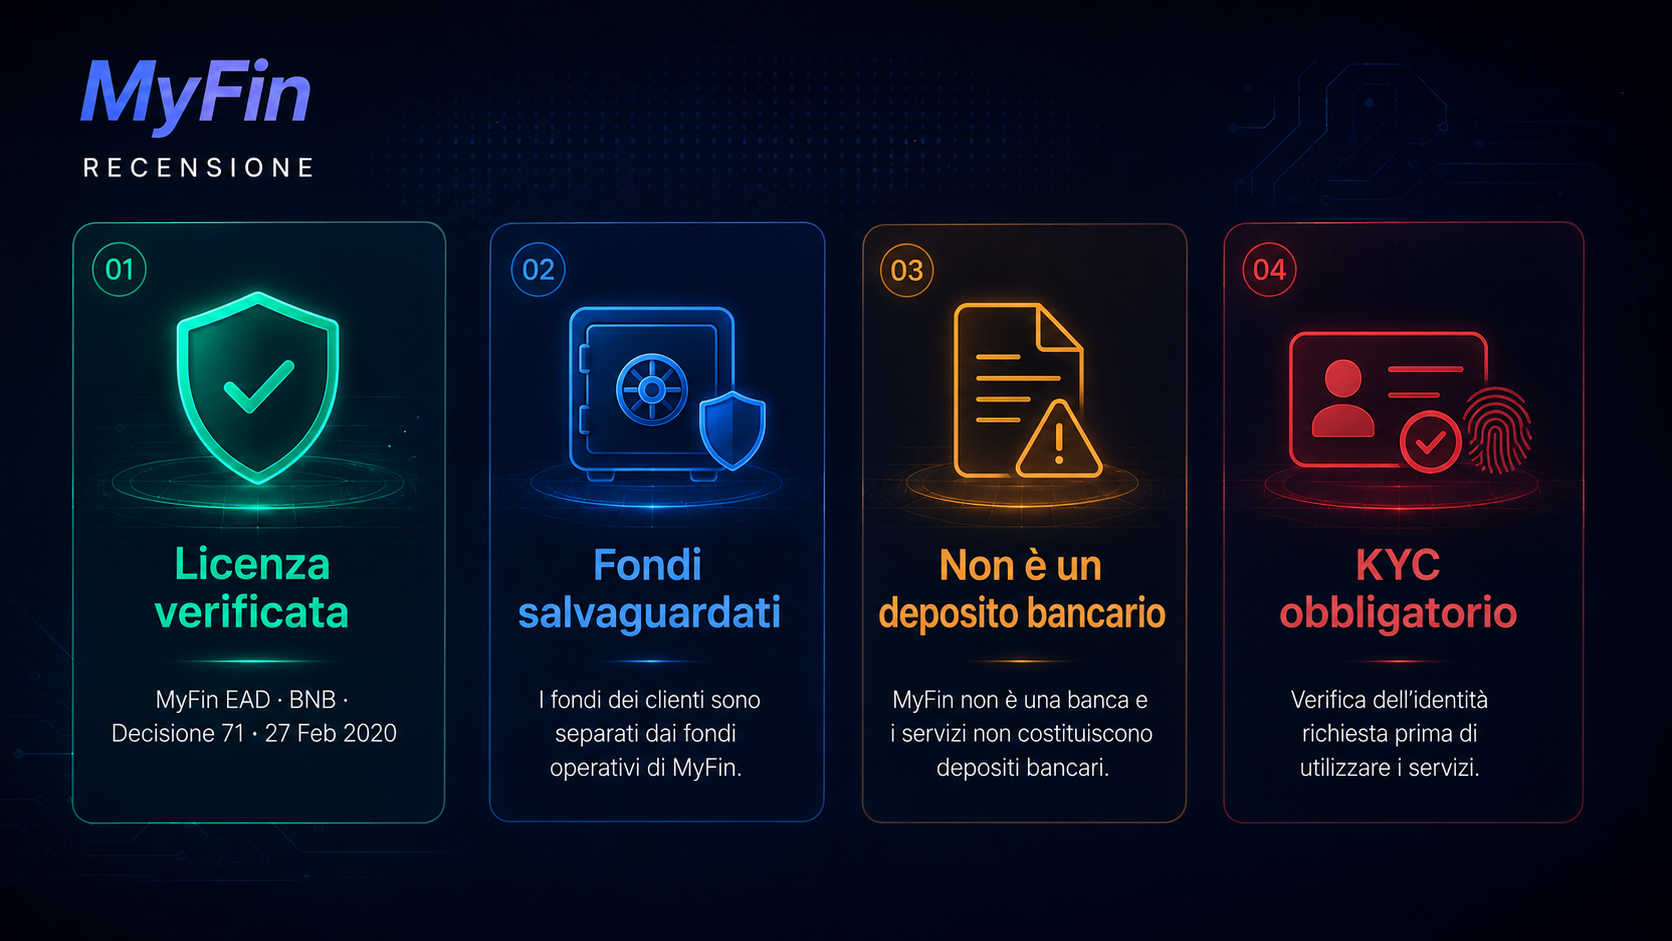
Le condizioni correnti indicano MyFin EAD come istituto di moneta elettronica autorizzato dalla Bulgarian National Bank con decisione n. 71 del 27 febbraio 2020 e soggetto alla sua supervisione.
ℹ Fondi salvaguardati
Le condizioni spiegano che i fondi dei clienti sono tenuti in un conto di salvaguardia separato presso un ente creditizio in Bulgaria, secondo la normativa applicabile.
! Non è un deposito bancario
La moneta elettronica sul conto non costituisce un deposito bancario e non matura interesse come un deposito. Salvaguardia e garanzia dei depositi non sono la stessa cosa.
⚠ KYC / AML possono richiedere tempo
MyFin può chiedere documenti aggiuntivi, informazioni, video-identificazione o eseguire controlli ulteriori. In presenza di verifiche, alcune operazioni possono essere ritardate o sospese nei casi previsti.
Registrazione e verifica dell’identità
Le condizioni prevedono dati personali, un documento di identità valido con foto, copia fronte/retro quando pertinente, una foto separata e un codice VI00DH1N inviato via SMS. MyFin può richiedere informazioni ulteriori o utilizzare un provider specializzato di identificazione online. Questi controlli sono parte del servizio: non esiste una risposta standard da inventare per superarli.
Limiti e blocchi operativi
Le condizioni consentono alla società di impostare o modificare limiti su numero, valore e tipo di transazioni e di applicare restrizioni quando necessario per sicurezza, prevenzione frodi, gestione del rischio o rispetto della normativa. Questo aiuta a capire perché un’operazione tecnicamente possibile non è automaticamente garantita in ogni circostanza.
Bonus MyFin da 10 €: cosa dicono davvero le regole
Cosa ricevi davvero
Il nuovo utente referenziato riceve 10 € dopo aver completato i requisiti. Anche il referente riceve 10 € quando l’invitato completa correttamente la procedura.
Non sono 20 € automatici alla stessa persona.
Come ottenere il bonus senza confondere deposito e spesa
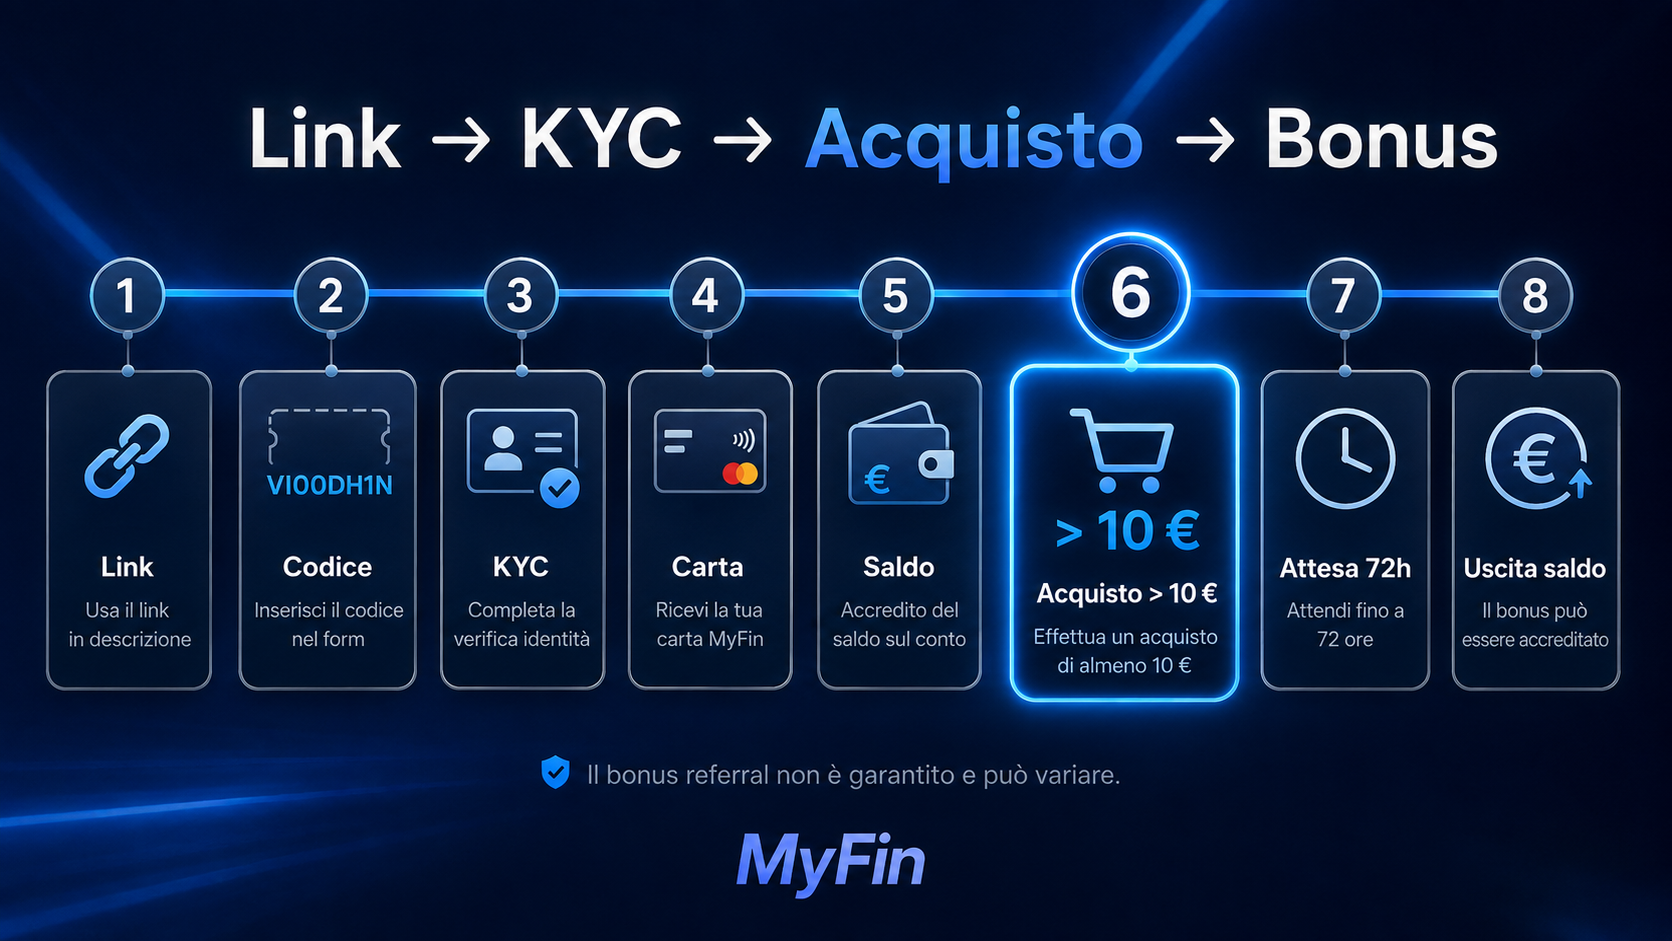
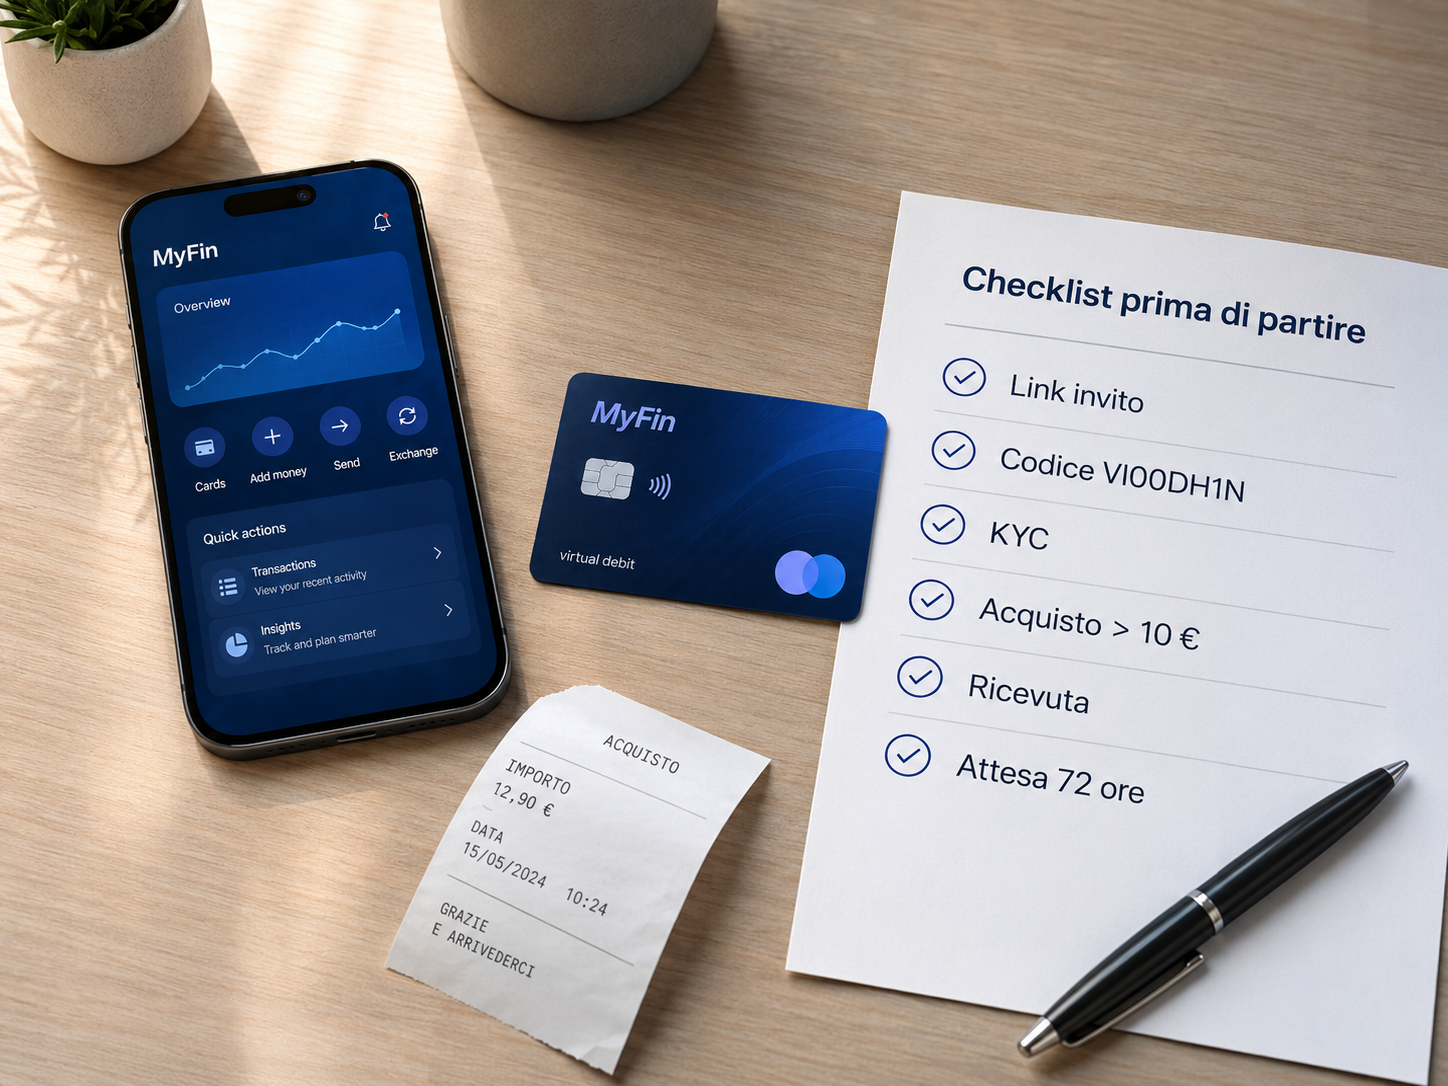
La procedura più prudente parte dal link di invito, usa il codice manuale fornito, completa correttamente il KYC e termina con un vero acquisto presso un esercente. La ricarica serve solo a creare saldo disponibile.
Apri il link di invito prima di registrarti
Se l’attribuzione parte dal link referral, inizia da questo collegamento e non dalla homepage generica. Prima di proseguire controlla che l’app riconosca il flusso referral.
https://www.economiarecensioni.it/?er=7278-z4s84iRegistrati e inserisci il codice invito
Le regole ufficiali prevedono l’inserimento del codice VI00DH1N dal referente durante la registrazione. Usa esattamente il codice fornito e verifica che l’app lo accetti.
VI00DH1NCompleta il KYC con dati reali
Carica i documenti richiesti, completa la verifica del profilo e rispondi correttamente a eventuali richieste aggiuntive. Il KYC è una verifica d’identità: non va confuso con il codice referral.
Verifica la carta disponibile nel tuo piano
Per la promo servono pagamenti con carta. Sul piano Standard l’emissione della carta virtuale è indicata a 0 €. Controlla che la carta sia attiva e utilizzabile prima di effettuare l’acquisto.
Carica il saldo solo se ti serve
Puoi creare disponibilità con una ricarica da carta o con un trasferimento. Il tariffario indica “From a card” a 0 €, ma la ricarica non sblocca da sola il bonus.
Fai un vero acquisto con carta per oltre 10 €
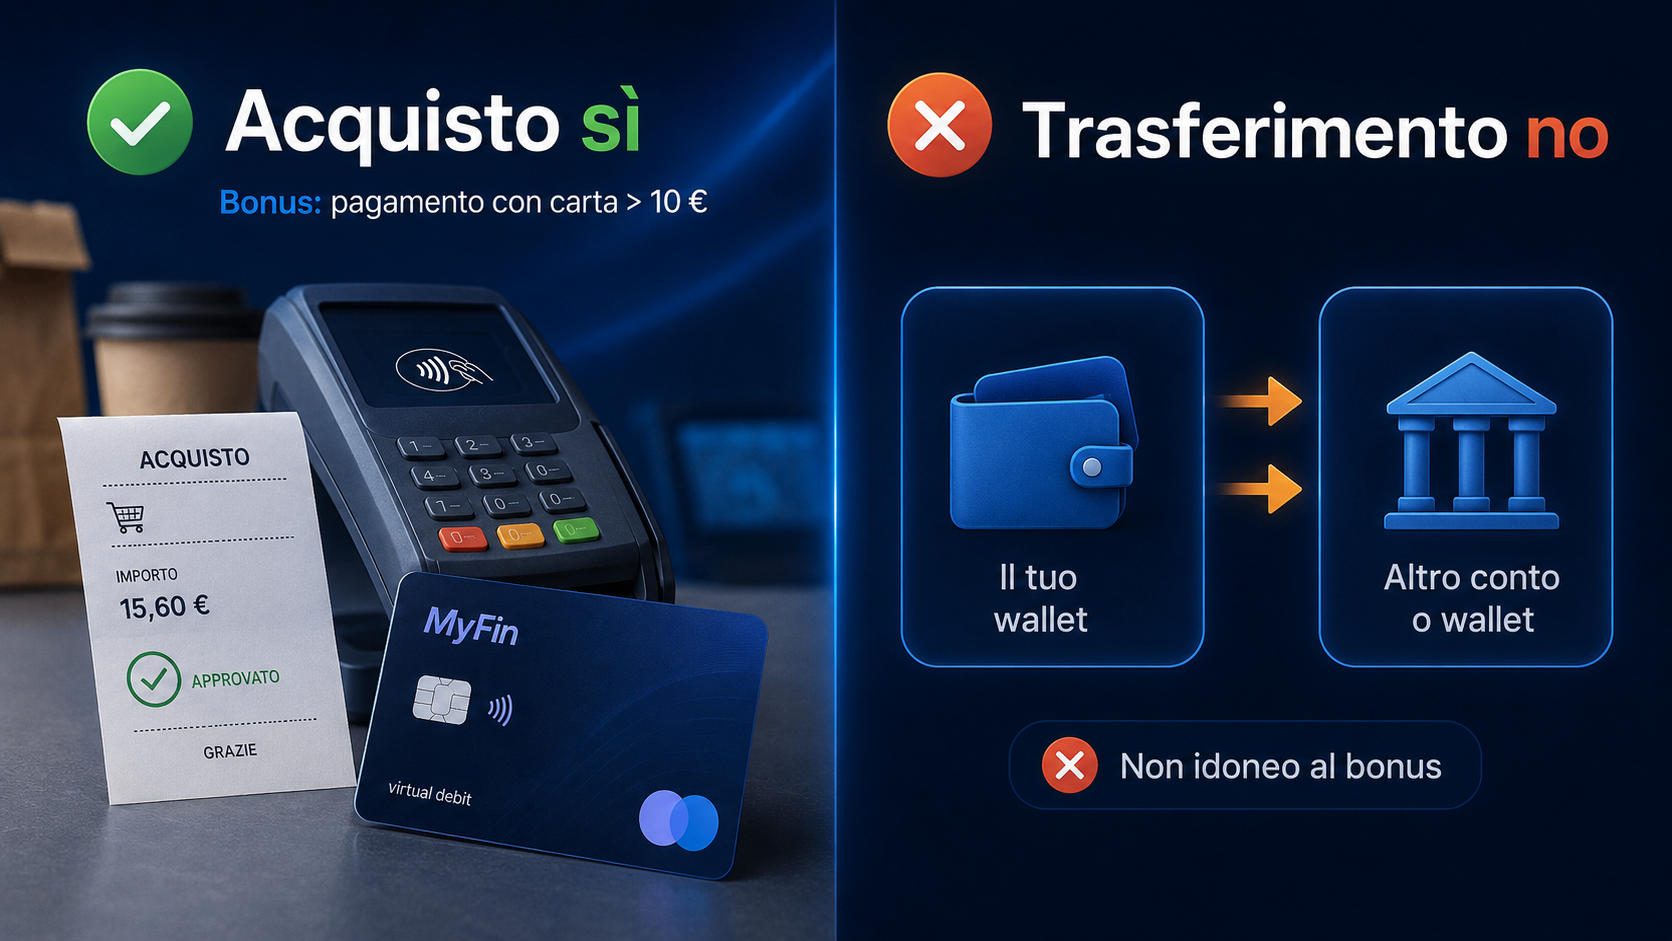
Compra un bene o servizio reale presso un esercente. Per aderire alla formulazione più restrittiva del PDF, supera chiaramente 10 €. Evita top-up verso Revolut, BBVA, altri wallet, servizi crypto, money transfer o operazioni quasi-cash: sono proprio i casi che le regole correnti escludono.
Attendi l’accredito previsto entro 72 ore
Il PDF indica fino a 72 ore dopo il completamento di tutti i requisiti. Questo tempo riguarda il premio, non una garanzia che la verifica dell’identità termini entro 72 ore.
Se vuoi spostare il saldo, controlla la tariffa del tuo piano
Il trasferimento del saldo dopo l’accredito è separato dal requisito promo. Sul piano Standard SEPA Standard e Instant sono indicati a 0,28 €; il prelievo ATM nello SEE a 0,51 €. Advanced e Premium applicano condizioni diverse.
MyFin opinioni: rating molto diversi tra Google Play, App Store e Trustpilot
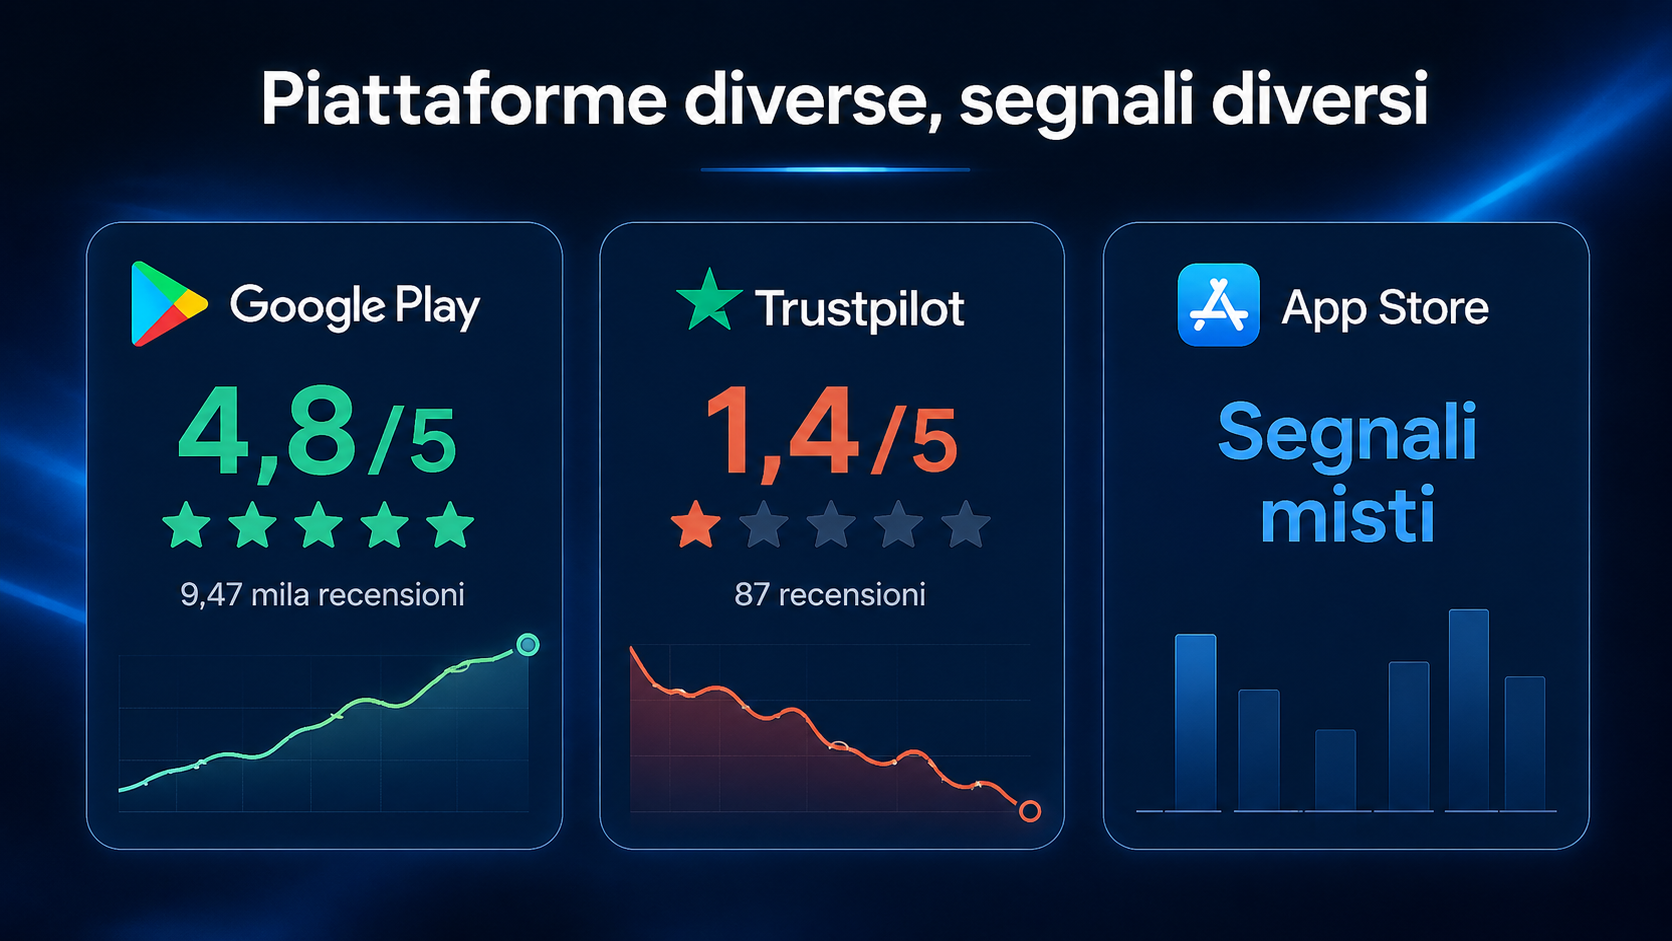
Per l’Italia il quadro è contrastato e non ha senso creare una media unica tra piattaforme diverse. Al momento della verifica, la scheda italiana di Google Play mostra un rating più basso rispetto all’App Store italiano, mentre Trustpilot resta nettamente più critico.
Cosa aggiungono le fonti esterne
Le recensioni recenti non dimostrano irregolarità regolamentari, ma mostrano un rischio operativo da non ignorare: quando intervengono controlli, problemi di accesso o trasferimenti non visibili, l’esperienza può diventare più lenta di quanto suggerisca una pagina promozionale. Per un bonus da 10 €, è ragionevole evitare di lasciare sul wallet somme sproporzionate alle proprie esigenze.
Il problema delle guide promozionali obsolete
La ricerca italiana fa emergere ancora guide e post che descrivono MyFin come “banca bulgara”, promettono bonus in 24 ore o consigliano di ricaricare Revolut/BBVA o altri conti con la carta. Queste istruzioni non sono compatibili con il PDF ufficiale corrente, che esclude i trasferimenti di fondi e richiede un acquisto di beni o servizi presso un merchant.
Le vecchie scorciatoie online possono farti perdere il bonus
Punti di forza
- piano Standard senza canone mensile;
- IBAN, carte e P2P integrati nel wallet;
- carta virtuale e pagamenti POS con voci tariffarie a 0 €;
- istituto di moneta elettronica con licenza dichiarata e verificabile;
- meccanismo referral semplice quando si usa un vero acquisto.
Limiti da considerare
- conflitto interno nel PDF sulla data luglio/agosto 2026;
- forte contrasto tra rating degli store e Trustpilot;
- segnalazioni recenti su supporto, login, fondi e trasferimenti;
- consegna della carta fisica nello SEE costosa sul tariffario Standard;
- vecchie procedure online con fintech/top-up oggi non affidabili per la promo.
Domande frequenti su MyFin e bonus referral
1. MyFin è una banca?
No. MyFin EAD è un istituto di moneta elettronica autorizzato e offre conti di pagamento, moneta elettronica e carte. Non va presentato come banca tradizionale.
2. Il piano Standard di MyFin è gratuito?
La pagina Pricing corrente indica Standard come “Free of charge”, con un conto, una carta virtuale e una fisica. Alcune singole operazioni, come SEPA o prelievi ATM, possono però avere commissioni.
3. Quanto costa il bonifico SEPA sul piano Standard?
Il tariffario corrente indica 0,28 € sia per SEPA Standard sia per SEPA Instant. Il vecchio importo di 0,25 € non è la tariffa pubblicata oggi.
4. La carta virtuale MyFin costa?
L’emissione della carta virtuale è indicata a 0 € nel tariffario corrente.
5. La carta fisica MyFin è gratis?
L’emissione è indicata a 0 €, ma la consegna nello SEE è pubblicata a 35,79 €. È una distinzione importante per chi si trova in Italia.
6. Quanto riceve il nuovo utente con il referral?
Il PDF Invite a Friend prevede 10 € per il nuovo utente referenziato dopo registrazione, verifica e pagamenti con carta qualificanti.
7. “10 € + 10 €” significa 20 € al nuovo iscritto?
No. Un premio da 10 € va all’invitato e un premio da 10 € al referente. Sono due beneficiari diversi.
8. Qual è il codice referral usato in questa guida?
Il codice fornito per questa procedura è VI00DH1N. Va inserito esattamente e bisogna verificare che l’app lo accetti nel flusso di registrazione.
9. Devo partire dal link di invito?
Le regole descrivono il link inviato dal referente come punto di ingresso. Per ridurre il rischio di perdere l’attribuzione, conviene iniziare dal link fornito e controllare subito che l’app riconosca il referral.
10. Basta depositare 10 € per ricevere il bonus?
No. Una ricarica o un bonifico possono creare saldo, ma il requisito promozionale è il pagamento con carta qualificante.
11. Posso ricaricare Revolut, BBVA, N26 o un altro wallet?
Non come percorso affidabile per il bonus. Il PDF ufficiale esclude finanziamento di conti/e-wallet, money transfer, operazioni finanziarie e quasi-cash e altri trasferimenti di fondi non processati come acquisto di beni o servizi.
12. Quale acquisto è più prudente?
Un normale acquisto di un bene o servizio presso un esercente, chiaramente superiore a 10 €, che avresti comunque effettuato. Conserva la ricevuta.
13. Posso fare più pagamenti invece di uno?
Un post ufficiale di luglio ha descritto uno o più pagamenti per raggiungere la soglia. Il PDF corrente parla di pagamenti con carta per un importo superiore a 10 €. Per ridurre l’ambiguità, un singolo acquisto reale sopra 10 € è il percorso più semplice da documentare.
14. In quanto tempo arriva il bonus?
Le regole indicano entro 72 ore dopo il completamento di tutti i requisiti. Questo è il tempo del premio, non una promessa sui tempi del KYC.
15. La campagna è sicuramente attiva fino al 31 agosto 2026?
Non è prudente affermarlo senza riserva: il testo estraibile del PDF riporta agosto, ma la prima pagina visuale mostra luglio. Controlla il periodo direttamente nell’app prima di spendere.
16. La promozione è disponibile per utenti italiani?
L’app è presente negli store italiani, ma le regole referral consultate non mostrano una lista geografica abbastanza esplicita da garantire ogni profilo italiano. Verifica che registrazione, codice e campagna siano accettati sul tuo account.
17. Quali documenti servono per il KYC?
Le condizioni prevedono un documento d’identità valido con foto, i relativi dati, una foto separata e verifica tramite SMS; MyFin può richiedere informazioni o documenti aggiuntivi e anche video-identificazione.
18. Posso invitare più amici?
Le regole prevedono che il referente possa partecipare più volte se vengono rispettate le condizioni. L’invitato riceve invece il premio per il primo profilo registrato e verificato con successo.
19. Posso trasferire il bonus una volta accreditato?
Il saldo può essere usato secondo le funzioni e le condizioni del conto. Spostarlo è separato dalla promozione e può avere una commissione: ad esempio, sul piano Standard un SEPA in euro è indicato a 0,28 €.
20. Cosa faccio se il bonus non arriva entro 72 ore?
Controlla che il pagamento sia contabilizzato come acquisto presso esercente, conserva ricevuta e stato transazione e contatta il supporto con le prove. Evita di fare transazioni casuali o quasi-cash per “forzare” il bonus.
Documenti e riscontri utilizzati
Verdetto: MyFin è più interessante come wallet che come semplice “bonus da 10 €”
Il servizio è più ampio della promozione: conto con IBAN, carte, P2P, SEPA, piani differenti e funzioni aggiuntive. Il referral resta semplice solo se viene seguito in modo conservativo: link corretto, codice, KYC, carta attiva e vero acquisto presso un esercente. Il punto critico oggi è la discrepanza sulla data della campagna, che va controllata nell’app prima di spendere. Anche le recensioni pubbliche suggeriscono prudenza su assistenza, accesso e trasferimenti: per un bonus piccolo conviene mantenere importi proporzionati e conservare sempre le prove dell’operazione qualificante.
Questa pagina può contenere collegamenti promozionali o affiliati. Condizioni, disponibilità, costi e promozioni sono determinati da MyFin e possono cambiare nel tempo; verifica sempre nell’app e nei documenti ufficiali le condizioni in vigore prima di effettuare operazioni.